
مالیات افزایش سرمایه مبلغی است که بابت افزایش سرمایه شرکت ها و ایجاد سهام یا سهم الشرکه جدید به عنوان حق تمبر پرداخت می شود. این مبلغ با نرخ نیم در هزار ارزش اسمی افزایش سرمایه محاسبه می شود. محاسبه آنلاین مالیات افزایش سرمایه به صورت رسمی در سامانه مستقل وجود ندارد و مبلغ نهایی پس از ثبت افزایش سرمایه مشخص می شود. رعایت مهلت و نحوه پرداخت مالیات افزایش سرمایه ضروری است.
برای مشاوره نحوه و زمان پرداخت مالیات افزایش سرمایه
برای مشاوره نحوه و زمان پرداخت مالیات افزایش سرمایه

مالیات افزایش سرمایه در قالب حق تمبر و بر اساس مبلغ افزایش سرمایه شرکت محاسبه می شود و نرخ آن نیم در هزار است. محاسبه آنلاین مالیات افزایش سرمایه به صورت رسمی در یک سامانه مستقل انجام نمی شود و مبلغ مالیات پس از ثبت افزایش سرمایه به صورت سیستمی مشخص می شود. شرکت ها همچنین باید مهلت پرداخت مالیات افزایش سرمایه را رعایت کنند تا با جرایم ناشی از تاخیر مواجه نشوند.
افراد مسئول امور مالی و ثبتی شرکت باید از شیوه محاسبه، صدور قبض و مراحل پرداخت حق تمبر اطلاع داشته باشند تا فرایند افزایش سرمایه بدون مشکل انجام شود. در ادامه به مالیات افزایش سرمایه پرداخته شده و اطلاعاتی درباره محاسبه آنلاین مالیات افزایش سرمایه، نحوه پرداخت مالیات افزایش سرمایه، نحوه صدور قبض و مهلت پرداخت مالیات افزایش سرمایه ارائه شده است.
مالیات افزایش سرمایه در واقع به حق تمبری گفته می شود که بابت افزایش سرمایه و ایجاد سهام یا سهم الشرکه جدید شرکت ها محاسبه می شود. مبنای محاسبه این مبلغ، ارزش اسمی سهام یا سهم الشرکه شرکت است. این موضوع در ماده ۴۲ قانون مالیات های مستقیم مورد توجه قرار گرفته است.
بر اساس ماده ۴۲، سهام و سهم الشرکه شرکت های ایرانی مشمول قانون تجارت، به استثنای شرکت های تعاونی، به میزان نیم در هزار ارزش اسمی مشمول حق تمبر است. بنابراین افزایش سرمایه شرکت نیز می تواند متناسب با مبلغ افزایش یافته، مشمول این حق تمبر شود. مالیات افزایش سرمایه از محل تجدید ارزیابی و مالیات افزایش سرمایه از محل مطالبات حال شده نیز مشمول پرداخت حق تمبر هستند.
حق تمبر مربوط به افزایش سرمایه و سهام اضافی باید از تاریخ ثبت افزایش سرمایه در اداره ثبت شرکت ها و در مهلت قانونی پرداخت شود. همچنین اگر شرکتی قبلا سرمایه خود را کاهش داده باشد، افزایش مجدد سرمایه تا میزانی که حق تمبر آن قبلا پرداخت شده، مشمول پرداخت دوباره حق تمبر نخواهد بود.
محاسبه آنلاین مالیات افزایش سرمایه به افراد کمک می کند تا مبلغ حق تمبر مربوط به افزایش سرمایه شرکت را بر اساس میزان سرمایه افزوده شده مشخص کنند. در حال حاضر، سامانه رسمی مستقلی که صرفا با وارد کردن مبلغ افزایش سرمایه، مالیات را به صورت ماشین حساب آنلاین محاسبه کند وجود ندارد و برخی سایت های غیر رسمی چنین ابزارهایی ارائه می دهند.
نرخ مالیات افزایش سرمایه بر اساس ماده ۴۲ قانون مالیات های مستقیم، نیم در هزار مبلغ مشمول حق تمبر است. بنابراین برای محاسبه مبلغ مالیات، میزان افزایش سرمایه در عدد ۰٫۰۰۰۵ ضرب می شود و مبلغ به دست آمده، حق تمبر قابل پرداخت خواهد بود.
در فرایند رسمی، زمانی که افزایش سرمایه شرکت در سامانه ثبت شرکت ها ثبت می شود، اطلاعات مربوط به افزایش سرمایه در فرایند سیستمی قرار گرفته و مبلغ مالیات مربوط نیز بر اساس اطلاعات ثبت شده محاسبه و اعلام می شود. به همین دلیل، مبلغ نهایی قابل پرداخت باید بر اساس اطلاعات رسمی ثبت شرکت و مبلغ اعلام شده در فرایند قانونی ملاک قرار گیرد.
نحوه پرداخت مالیات افزایش سرمایه پس از ثبت قانونی افزایش سرمایه شرکت انجام می شود. مبلغ حق تمبر بر اساس میزان افزایش سرمایه و با نرخ نیم در هزار محاسبه می شود. شرکت برای پرداخت باید اطلاعات ثبت شده و شناسه های مربوط به پرونده خود را در اختیار داشته باشد. ثبت حسابداری مالیات افزایش سرمایه نیز از مراحل بعدی پرداخت توسط شرکت هاست.
پس از ثبت افزایش سرمایه در سامانه اداره ثبت شرکت ها، مبلغ حق تمبر مربوط به افزایش سرمایه مشخص می شود و شرکت می تواند از طریق درگاه های پرداخت مالیاتی برای دریافت و پرداخت قبض اقدام کند. در پرداخت اینترنتی، اطلاعاتی مانند شناسه ملی و شناسه یکتا برای شناسایی شرکت و نمایش مبلغ قابل پرداخت مورد استفاده قرار می گیرد.
پس از ورود اطلاعات و نمایش مبلغ مالیات، پرداخت از طریق درگاه بانکی انجام شده و رسید آن باید برای سوابق شرکت نگهداری شود. بر اساس ماده ۴۲ قانون مالیات های مستقیم، حق تمبر افزایش سرمایه باید حداکثر ظرف دو ماه از تاریخ ثبت افزایش سرمایه در اداره ثبت شرکت ها و در مهلت قانونی پرداخت شود.
نحوه پرداخت مالیات حق تمبر افزایش سرمایه به این صورت است که پس از ثبت افزایش سرمایه شرکت، مبلغ حق تمبر بر اساس میزان افزایش سرمایه محاسبه و برای پرداخت مشخص می شود. شرکت می تواند از طریق درگاه های پرداخت مالیاتی، مبلغ اعلام شده را به صورت اینترنتی پرداخت کند. پس از پرداخت نیز نگهداری رسید برای سوابق مالی و ثبتی شرکت ضروری است.
نحوه صدور قبض مالیات افزایش سرمایه پس از ثبت افزایش سرمایه شرکت در سامانه ثبت شرکت ها انجام می شود و اطلاعات ثبت شده برای تعیین حق تمبر مورد استفاده قرار می گیرد. مبلغ مالیات بر اساس میزان افزایش سرمایه و نرخ نیم در هزار محاسبه می شود. سپس قبض مالیاتی مربوط برای شرکت قابل صدور و پرداخت خواهد بود.
برای پرداخت غیر حضوری حق تمبر، شرکت ها باید ابتدا شناسه یکتای مربوط به اداره ثبت شرکت ها را دریافت کنند. این شناسه برای شناسایی شرکت در فرآیند پرداخت مالیات و تکمیل مراحل مربوط به حق تمبر مورد استفاده قرار می گیرد. سپس باید شناسه ملی شرکت را هم ثبت نمایند.
شرکت های تازه تاسیس می توانند با استفاده از شماره پیگیری ثبت شرکت، وارد سامانه ثبت شرکت ها شده و شناسه یکتای خود را مشاهده کنند. پس از دریافت این شناسه، امکان انجام مراحل پرداخت مالیات نیم در هزار فراهم می شود. البته این روش بیشتر برای شرکت های جدیدالتاسیس کاربرد دارد و سایر شرکت ها برای دریافت قبض مالیاتی باید از طریق حوزه مالیاتی مربوط اقدام کنند.
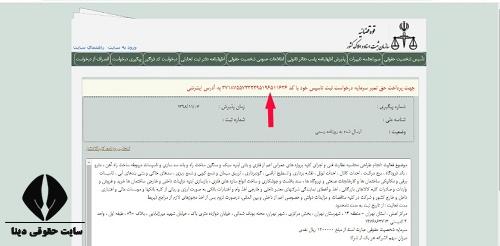
پس از آن کاربر باید به سامانه پرداخت قبوض مالیاتی مراجعه و شناسه یکتا اداره ثبت شرکت ها و شناسه ملی شرکت و کد امنیتی را وارد نماید.
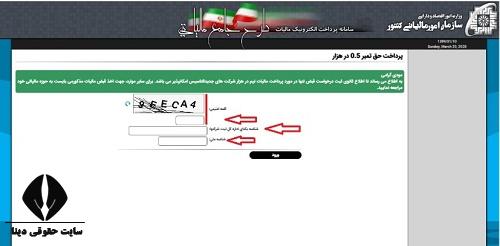
سپس در این صفحه در صورتی که سوالات مربوط به شرکت نمایش داده نمی شود، کاربر باید آن را بدون پاسخ رها کرده و شماره همراه خود را وارد و گزینه پرداخت آنلاین شتابی را انتخاب نماید.
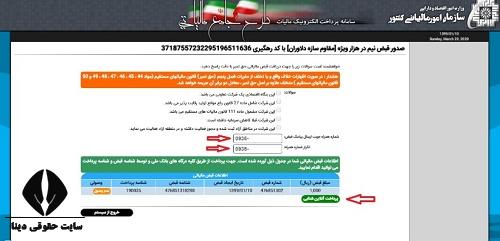
پس از ایجاد قبض، شناسه و اطلاعات پرداخت در اختیار شرکت قرار می گیرد تا مبلغ از طریق سامانه پرداخت الکترونیکی مالیات پرداخت شود. متقاضیان باید پیش از پرداخت، مشخصات شرکت و مبلغ درج شده در قبض را بررسی کنند. پس از پرداخت نیز رسید مالیاتی برای سوابق شرکت نگهداری می شود.
مهلت پرداخت مالیات افزایش سرمایه بر اساس ماده ۴۲ قانون مالیات های مستقیم، حداکثر دو ماه از تاریخ ثبت افزایش سرمایه در اداره ثبت شرکت ها است. شرکت باید در این بازه حق تمبر مربوط به افزایش سرمایه و سهام اضافی را پرداخت کند. مبدا محاسبه این مهلت، تاریخ ثبت قانونی افزایش سرمایه شرکت خواهد بود.
پرداخت حق تمبر باید در مهلت مقرر قانونی انجام شود و بهتر است شرکت ها این موضوع را بلافاصله پس از ثبت افزایش سرمایه پیگیری کنند. مسئولان شرکت باید مبلغ حق تمبر تعیین شده را بررسی کرده و مراحل پرداخت را پیش از پایان مهلت دو ماهه تکمیل کنند. تاخیر در پرداخت می تواند موجب تعلق جرایم مالیاتی و ایجاد مشکلات در امور مالی و ثبتی شرکت شود.
در شرکت هایی که قبلا سرمایه خود را کاهش داده اند، افزایش مجدد سرمایه تا میزانی که حق تمبر آن پیش از این پرداخت شده باشد، مشمول حق تمبر مجدد نخواهد بود. در نتیجه تنها بخش مشمول حق تمبر جدید باید در مهلت قانونی مربوط به افزایش سرمایه پرداخت شود.
برای دریافت اطلاعات بیشتر در مورد مالیات افزایش سرمایه در کانال تلگرام موضوعات حقوقی عضو شوید. کارشناسان مرکز مشاوره دینا نیز آماده اند تا با ارائه خدمات مشاوره حقوقی تلفنی دینا به سوالات شما عزیزان پیرامون مالیات افزایش سرمایه پاسخ دهند.

برای مشاوره نحوه و زمان پرداخت مالیات افزایش سرمایه
برای مشاوره نحوه و زمان پرداخت مالیات افزایش سرمایه

عناوین اصلی این مقاله

مقالات مرتبط
ارتباط با ما
درصورتی که برای مشاوره در تمامی زمینه های ذکر شده در سایت، به دانش چندین ساله ما در این زمینه نیاز داشتید می توانید با شماره تلفن 9099075303 ( تماس با تلفن ثابت از سراسر کشور و به ازای هر دقیقه 470000 ریال ) در ارتباط باشید.
سایت مشاوره دینا یک مرکز خصوصی و غیرانتفاعی است و به هیچ ارگان دولتی و خصوصی دیگر اعم از قوه قضاییه ، کانون وکلا ، کانون کارشناسان رسمی دادگستری و .... هیچگونه وابستگی ندارد.
جهت ارئه انتقادات، پیشنهادات و شکایات با شماره تلفن 54787900-021 تماس حاصل فرمایید.
تمامی حقوق این سایت متعلق به دینا می باشد ©





.jpg)