صورتحساب الکترونیکی مالیاتی برای ثبت اطلاعات معاملات مودیان در سامانه مودیان صادر می شود. نحوه صدور این صورتحساب باید بر اساس مقررات و اطلاعات مورد نیاز هر معامله انجام شود. مودیان با بررسی شرایط معامله می توانند نوع مناسب صورتحساب را انتخاب نمایند. نمونه نوع اول نیز یکی از انواع صورتحساب الکترونیکی است که اطلاعات کامل تری از معامله و طرفین آن ارائه می کند.
برای مشاوره نحوه ارسال صورتحساب الکترونیکی مالیاتی
برای مشاوره نحوه ارسال صورتحساب الکترونیکی مالیاتی

صورتحساب الکترونیکی مالیاتی یکی از ابزار های ثبت و مدیریت معاملات مالیاتی است که اطلاعات فروش کالا و خدمات را به صورت الکترونیکی ثبت می کند. مودیان مشمول باید این صورتحساب را مطابق مقررات صادر و اطلاعات مورد نیاز را ثبت نمایند. آشنایی با نحوه صدور آن برای انجام صحیح تکالیف مالیاتی اهمیت دارد و موجب ثبت دقیق تر اطلاعات معاملات در سامانه مودیان می شود.
بر اساس بخشنامه جدید سازمان امور مالیاتی، صاحبان مشاغل با فروش کمتر از ۱۲۰ میلیارد ریال در سال ۱۴۰۵، در شرایط مقرر از صدور صورتحساب الکترونیکی نوع اول و دوم معاف اند؛ اما اشخاص حقوقی، برخی مشاغل پزشکی و حقوقی، فروشندگان طلا و جواهر، مواد معدنی و واحدهای آلاینده مشمول این الزام هستند. همچنین در شرایط مشخص، رسید کارتخوان یا درگاه پرداخت تا پایان ۱۴۰۵ صورتحساب الکترونیکی محسوب می شود.
صورتحساب الکترونیکی مالیاتی بر اساس نوع معامله و اطلاعات مورد نیاز، در قالب های مختلف صادر می شود. نمونه نوع اول یکی از انواع صورتحساب است که اطلاعات کامل تری از معامله و مشخصات طرفین را در بر می گیرد. از این رو، در ادامه این مقاله دینا، به صورتحساب الکترونیکی مالیاتی پرداخته و اطلاعاتی درباره نحوه صدور آن و صورتحساب الکترونیکی نوع اول و دوم بیان شده است.
صورتحساب الکترونیکی مالیاتی چیست، سوالی است که با اجرای قانون پایانه های فروشگاهی و سامانه مودیان اهمیت بیشتری پیدا کرده است. صورتحساب الکترونیکی، نوعی صورت حساب فروش است که اطلاعات معامله در آن به صورت الکترونیکی ثبت می شود. مودیان مشمول باید این صورتحساب را مطابق مقررات صادر و در سامانه مودیان ثبت کنند. هدف از این فرایند، افزایش شفافیت معاملات و کاهش فرار مالیاتی است.
قانون پایانه های فروشگاهی و سامانه مودیان، تکالیف مشخصی را برای صاحبان مشاغل و اشخاص حقوقی تعیین کرده است. یکی از مهم ترین این تکالیف، صدور صورتحساب الکترونیکی برای معاملات مشمول قانون است. همچنین لازم به ذکر است که امکان وجود صورتحساب تکراری در سامانه مودیان نیز وجود دارد و زمانی ایجاد می شود که یک فاکتور به اشتباه بیش از یک بار ثبت شود.
بر اساس ماده ۷ قانون پایانه های فروشگاهی و سامانه مودیان، صدور صورتحساب الکترونیکی در سامانه مودیان، به منزله ثبت صورت معاملات فصلی است. بنابراین، در موارد مشمول این حکم، مودی نیازی به ارسال جداگانه صورت معاملات فصلی نخواهد داشت. اطلاعات معاملات از طریق صورتحساب الکترونیکی در اختیار سازمان امور مالیاتی قرار می گیرد. این موضوع موجب یکپارچه شدن فرایند ثبت و گزارش معاملات می شود.
سامانه صدور صورتحساب الکترونیکی، بستری برای ثبت و مدیریت صورتحساب های الکترونیکی مودیان مالیاتی است که در چارچوب قانون پایانه های فروشگاهی و سامانه مودیان مورد استفاده قرار می گیرد. مودیان مشمول می توانند از این بستر برای صدور و ثبت صورتحساب معاملات خود استفاده کنند. اطلاعات صورتحساب نیز مطابق مقررات در اختیار سازمان امور مالیاتی قرار می گیرد.
کاربران برای ورود به سامانه صدور صورتحساب الکترونیکی کلیک نمایند.
در مجموع، سامانه صدور صورتحساب الکترونیکی مالیاتی با هدف الکترونیکی شدن فرایند صدور و ثبت معاملات و کاهش نیاز به ثبت و گزارش های جداگانه ایجاد شده است. استفاده صحیح از این سامانه مستلزم رعایت مقررات مربوط به صدور صورتحساب و ثبت اطلاعات معاملات است. همچنین، در موارد مشمول ماده ۷ قانون پایانه های فروشگاهی و سامانه مودیان، صورتحساب الکترونیکی جایگزین ارسال جداگانه صورت معاملات فصلی می شود.
نحوه صدور صورتحساب الکترونیکی در سامانه مودیان، برای مودیان مشمول قانون پایانه های فروشگاهی و سامانه مودیان به صورت الکترونیکی انجام می شود. صاحبان مشاغل و اشخاص حقوقی باید اطلاعات معاملات خود را مطابق ضوابط تعیین شده در صورتحساب ثبت کنند. این فرایند با هدف ثبت دقیق اطلاعات فروش و ارسال آن به سازمان امور مالیاتی انجام می شود. آشنایی با مراحل و الزامات صدور صورتحساب، برای انجام صحیح تکالیف مالیاتی اهمیت دارد.
در این بخش، به توضیح نحوه صدور صورت حساب الکترونیکی مالیاتی، پرداخته که مطابق راهنمای تصویری زیر می باشد:
متقاضی باید در مرورگر خود آدرس سامانه صورت حساب الکترونیکی مالیاتی oil169.ir را جستجو نموده و پس از ورود به صفحه اصلی سامانه، به منظور ورود به حساب کاربری خود، نام کاربری و رمز عبور خود را وارد کرده و پس از وارد کردن عبارت امنیتی، دکمه ورود به سیستم را کلیک نمایید.

در این مرحله از مراحل نحوه صدور صورت حساب الکترونیکی مالیاتی، شخص باید بر روی گزینه فروش و سپس افزودن مودی مالیاتی کلیک کند. پس از آن، شخص می تواند اطلاعات مربوط به معاملات خود را در کادر های مربوطه وارد کرده و پس از وارد کردن تمام اطلاعات لازم، برای ثبت معاملات و صدور صورت حساب الکترونیکی مالیاتی، مطابق مقررات نحوه صدور صورتحساب سامانه اقدام نماید.

همچنین، اشخاصی که در معاملات ثبت شده در سامانه صورت حساب الکترونیکی مالیاتی، خریدار محسوب شده، می توانند مطابق تصویر زیر، پس از ورود به سامانه و از طریق تب خانه و سپس، گزینه خرید، برای تایید معاملات در سامانه سازمان مالیات اقدام نمایند.

در پایان، مودی پس از فراهم کردن مقدمات لازم و دریافت دسترسی های مورد نیاز، می تواند فرایند صدور و ثبت صورتحساب الکترونیکی را انجام دهد. اطلاعات صورتحساب باید مطابق مقررات مربوط به نوع و نحوه صدور صورتحساب وارد و ثبت شود. رعایت این مراحل از بروز خطا در ثبت معاملات و ارسال اطلاعات مالیاتی جلوگیری می کند.
نمونه صورتحساب الکترونیکی نوع اول و دوم، بر اساس نوع معامله و اطلاعاتی که باید در صورتحساب ثبت شود، با یکدیگر تفاوت دارند. صورتحساب نوع اول شامل اطلاعات کامل تری از معامله، فروشنده و خریدار است و برای معاملات مشمول، با ثبت جزئیات مورد نیاز صادر می شود. صورتحساب نوع دوم نیز با اطلاعات و الزامات متفاوتی صادر شده و کاربرد آن با نوع اول یکسان نیست.
نمونه صورتحساب الکترونیکی نوع اول
نمونه صورتحساب الکترونیکی نوع اول، صورتحسابی است که اطلاعات کامل معامله در آن ثبت می شود و جزئیات مربوط به فروشنده، خریدار، کالا یا خدمات و مبلغ معامله را در بر می گیرد. در این نوع صورتحساب، اطلاعات هویتی و مالی طرفین معامله مطابق الزامات قانونی درج شده و صورتحساب در سامانه مودیان ثبت می شود. استفاده از صورتحساب نوع اول برای معاملاتی است که طبق مقررات، ثبت اطلاعات کامل خریدار و فروشنده در آنها ضرورت دارد.
علاقه مندان به مشاهده نمونه صورتحساب الکترونیکی نوع اول میتوانند از طریق لینک زیر اقدام نمایند.
نمونه صورتحساب الکترونیکی نوع دوم
نمونه صورتحساب الکترونیکی نوع دوم، صورتحسابی است که اطلاعات معامله در آن با جزئیات متفاوتی نسبت به نوع اول ثبت می شود و معمولا اطلاعات هویتی خریدار در آن درج نمی شود. در این نوع صورتحساب، مشخصات فروشنده، کالا یا خدمات، مبلغ و سایر اطلاعات مورد نیاز معامله ثبت شده و صورتحساب مطابق مقررات در سامانه مودیان صادر می شود. بنابراین، نوع دوم برای معاملاتی کاربرد دارد که شرایط صدور صورتحساب نوع دوم را داشته باشند.
علاقه مندان به مشاهده نمونه صورتحساب الکترونیکی نوع دوم میتوانند از طریق لینک زیر اقدام نمایند.
در نتیجه، مودیان هنگام صدور صورتحساب الکترونیکی باید نوع مناسب صورتحساب را با توجه به شرایط معامله و مقررات مربوط انتخاب کنند. این موضوع در مورد صورتحساب الکترونیکی پزشکان نیز صدق می کند و آنان باید اطلاعات صورتحساب را مطابق الزامات مربوط ثبت نمایند. رعایت اطلاعات الزامی در هر نوع صورتحساب نیز برای ثبت صحیح معاملات در سامانه مودیان اهمیت دارد.
نحوه ارسال صورتحساب الکترونیکی به سامانه مودیان رایگان، برای اشخاص حقیقی نیازمند دریافت گواهی امضای الکترونیکی و کلید های عمومی و خصوصی است. متقاضی می تواند برای دریافت این گواهی از طریق my.tax.gov.ir، پیام رسان های بله یا ایتا و یا دفاتر نمایندگی هویتا اقدام کند. در روش اینترنتی، اطلاعات هویتی و شماره موبایل وارد شده بررسی شده و پس از پرداخت هزینه و احراز هویت، گواهی صادر می شود.
مودیان برای ارسال صورتحساب الکترونیکی به سامانه مودیان ابتدا باید وارد سایت my.tax.gov.ir شده و گزینه ورود از طریق دولت من از طریق اشخاص حقیقی را انتخاب نمایند.
.jpg)
در این مرحله مودی باید شماره تلفن همراه خود به همراه کد امنیتی را وارد کند.
.jpg)
سپس می بایست کد ارسال شده به تلفن همراه را وارد نماید.
.jpg)
در این مرحله مودی می بایست گزینه ورود به کارپوشه تجاری را انتخاب کند.
.jpg)
در این بخش کارپوشه مودیان مالیاتی برای مودی باز می شود که باید شناسه یکتا مالیاتی برای خود تعریف نماید. کافی است در تب عضویت، گزینه شناسه های یکتا حافظه مالیاتی را انتخاب کرده و بر روی «دریافت/فعال سازی شناسه یکتا حافظه مالیاتی» کلیک نماید.
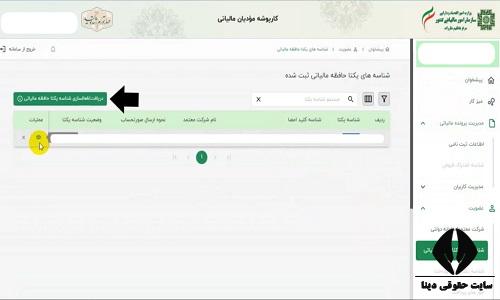
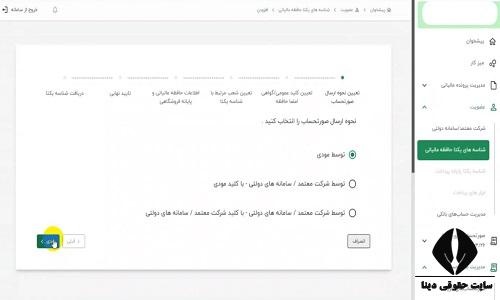
در مرحله بعد، گزینه «توسط مودی» انتخاب شده و بر روی «بعدی» کلیک می شود.
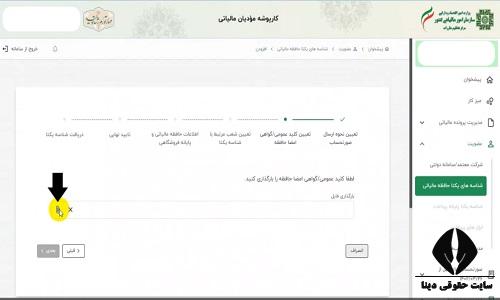
سپس کلید عمومی یا گواهی امضای حافظه که پیش تر از هویتا دریافت شده است، در بخش مربوط بارگذاری شده و بر روی «بعدی» کلیک می شود.
در ادامه، آدرس مربوط به کد پستی صحیح انتخاب شده و بر روی «بعدی» کلیک می شود.
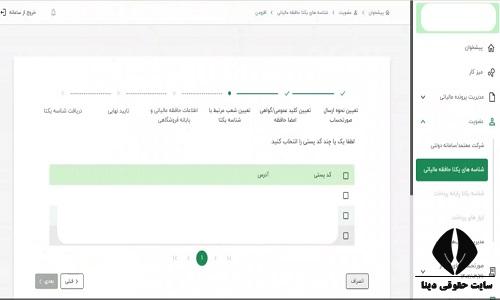
در قسمت بعد، نیازی به تکمیل فیلدها نیست و می توان با انتخاب گزینه «اتمام» به مرحله پایانی رفت. پس از انجام این مراحل، شناسه یکتا حافظه مالیاتی برای مودی صادر می شود.
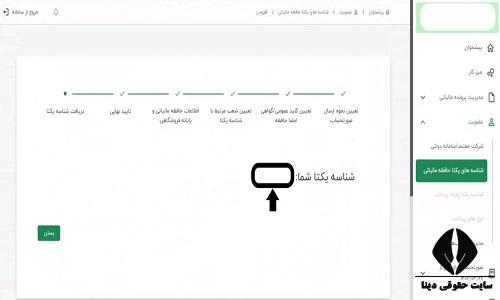
پس از دریافت کلید های عمومی و خصوصی و گواهی امضای الکترونیکی، امکان استفاده از آنها برای فرایند صدور و ارسال صورتحساب های الکترونیکی فراهم می شود. در روش مراجعه به پرتال، احراز هویت به صورت غیرحضوری انجام می شود و گواهی پس از تکمیل مراحل در اختیار متقاضی قرار می گیرد. همچنین، متقاضیان می توانند با ارسال درخواست در بله یا ایتا یا مراجعه به دفاتر نمایندگی، مراحل دریافت گواهی را انجام دهند.
مشمولین صدور صورتحساب الکترونیکی فروش کالا و خدمات، اشخاص و کسب و کار هایی هستند که طبق مقررات مالیاتی موظف به ثبت اطلاعات معاملات خود به صورت الکترونیکی می باشند. این تکلیف با هدف ثبت دقیق اطلاعات فروش و معاملات و افزایش شفافیت مالیاتی تعیین شده است. مودیان مشمول باید صورتحساب های خود را مطابق ضوابط اعلام شده صادر و ثبت نمایند.
علاقه مندان به مشاهده بخشنامه مشمولین صدور صورتحساب الکترونیکی فروش کالا و خدمات میتوانند از طریق لینک زیر اقدام نمایند.
شرایط معافیت از صدور صورتحساب الکترونیکی در سال ۱۴۰۵، بر اساس نوع فعالیت، میزان فروش و مقررات تعیین شده برای مودیان مشخص می شود. برخی مودیان و معاملات در صورت برخورداری از شرایط قانونی، ممکن است از صدور صورتحساب الکترونیکی معاف باشند یا مشمول الزامات متفاوتی شوند. بنابراین، بررسی نوع فعالیت و مقررات مربوط به هر گروه برای تشخیص وضعیت مودی ضروری است.
| شرایط و توضیحات | |
| سقف فروش برای معافیت | فروش کمتر از ۱۲۰ میلیارد ریال در سال ۱۴۰۵ |
| عبور از سقف فروش | لغو معافیت از ابتدای دومین دوره پس از دوره عبور از نصاب |
| اشخاص حقیقی | محاسبه نصاب فروش به ازای هر پرونده مالیاتی |
| اشخاص حقوقی | الزام به صدور صورتحساب الکترونیکی بدون توجه به میزان فروش |
| مشاغل پزشکی و حقوقی | عدم شمول معافیت برای مشاغل پزشکی، پیراپزشکی، داروسازی، حقوقی و گروه های مرتبط |
| طلا، جواهر و پلاتین | الزام به صدور صورتحساب با هر میزان فروش |
| فروشندگان مواد معدنی | عدم شمول معافیت در فروش به واحدهای فرآوری مواد معدنی |
| واحدهای آلاینده | عدم شمول معافیت برای واحدهای آلاینده مشمول مقررات |
| مناطق آزاد | اجرای مقررات برای فعالان اقتصادی مناطق آزاد و سایر مناطق کشور |
| رسید کارتخوان و درگاه | در شرایط مقرر، تا پایان سال ۱۴۰۵ می تواند صورتحساب الکترونیکی محسوب شود |
در پایان، مشمولین صدور صورتحساب الکترونیکی فروش کالا و خدمات باید تکالیف مربوط به صدور و ثبت صورتحساب را در مهلت مقرر انجام دهند. نوع صورتحساب و اطلاعات مورد نیاز نیز بر اساس نوع فعالیت و معامله تعیین می شود. رعایت الزامات مربوط به صورتحساب الکترونیکی مودیان مالیاتی، از ایجاد مغایرت در اطلاعات مالیاتی و بروز مشکلات در فرایند رسیدگی جلوگیری می کند.
برای دریافت اطلاعات بیشتر در مورد صورتحساب الکترونیکی مالیاتی در کانال تلگرام حقوقی عضو شوید. کارشناسان مرکز مشاوره دینا نیز آماده اند تا با ارائه خدمات مشاوره حقوقی تلفنی دینا به سوالات شما عزیزان پیرامون صورتحساب الکترونیکی مالیاتی پاسخ دهند.

برای مشاوره نحوه ارسال صورتحساب الکترونیکی مالیاتی
برای مشاوره نحوه ارسال صورتحساب الکترونیکی مالیاتی

عناوین اصلی این مقاله

مقالات مرتبط
ارتباط با ما
درصورتی که برای مشاوره در تمامی زمینه های ذکر شده در سایت، به دانش چندین ساله ما در این زمینه نیاز داشتید می توانید با شماره تلفن 9099075303 ( تماس با تلفن ثابت از سراسر کشور و به ازای هر دقیقه 470000 ریال ) در ارتباط باشید.
سایت مشاوره دینا یک مرکز خصوصی و غیرانتفاعی است و به هیچ ارگان دولتی و خصوصی دیگر اعم از قوه قضاییه ، کانون وکلا ، کانون کارشناسان رسمی دادگستری و .... هیچگونه وابستگی ندارد.
جهت ارئه انتقادات، پیشنهادات و شکایات با شماره تلفن 54787900-021 تماس حاصل فرمایید.
تمامی حقوق این سایت متعلق به دینا می باشد ©